
Actualidad inmobiliaria
La carrera por una casa
Comprar o alquilar una vivienda resulta cada vez más difícil en las ciudades con mayor actividad económica. La demanda se concentra en determinados municipios y la oferta residencial no crece al mismo ritmo.
La demanda se concentra donde están las oportunidades
Madrid, Barcelona, Valencia, Málaga, Alicante y otros municipios atraen población por sus puestos de trabajo, universidades, servicios y conexiones. Cada vivienda disponible recibe muchas solicitudes y los compradores compiten por una oferta limitada.
El desfase entre los hogares que buscan casa y las viviendas disponibles llega a plantearse en torno a un millón de unidades. La cifra ayuda a entender la dimensión del problema, aunque cada zona tiene una situación distinta.
Construir nuevas viviendas requiere suelo, licencias, financiación y tiempo. Cuando una promoción tarda años en ponerse en marcha, la demanda sigue creciendo y los pisos existentes soportan más presión.
Construir más exige algo más que levantar edificios
La creación de nuevos barrios puede aumentar la oferta, pero también necesita transporte, colegios, comercio, servicios sanitarios y empleo. Si las viviendas quedan demasiado lejos de los puestos de trabajo, muchas familias no estarán dispuestas a trasladarse.
La rehabilitación también gana peso. Parte del parque residencial está formado por edificios antiguos que necesitan mejoras de eficiencia, accesibilidad y distribución. Esas obras pueden devolver viviendas al mercado, aunque requieren inversión y acuerdos entre propietarios.
El alquiler enfrenta a inquilinos y propietarios
El precio del alquiler limita la capacidad de ahorro de muchas familias. En las zonas tensionadas, una parte importante de los anuncios supera los 1.000 euros mensuales y los pisos más asequibles reciben muchas solicitudes.
Los propietarios también revisan sus cuentas. Alquileres, seguros, comunidad, reparaciones, impuestos y periodos sin inquilino reducen el ingreso real. Los cambios legales y la incertidumbre sobre la recuperación de la vivienda pueden influir en la decisión de mantenerla alquilada, venderla o destinarla a otro uso.
La retirada de pisos turísticos en algunas ciudades pretende devolver viviendas al alquiler habitual. El efecto dependerá de cuántos propietarios adopten esa opción y de los precios que fijen cuando vuelvan al mercado residencial.
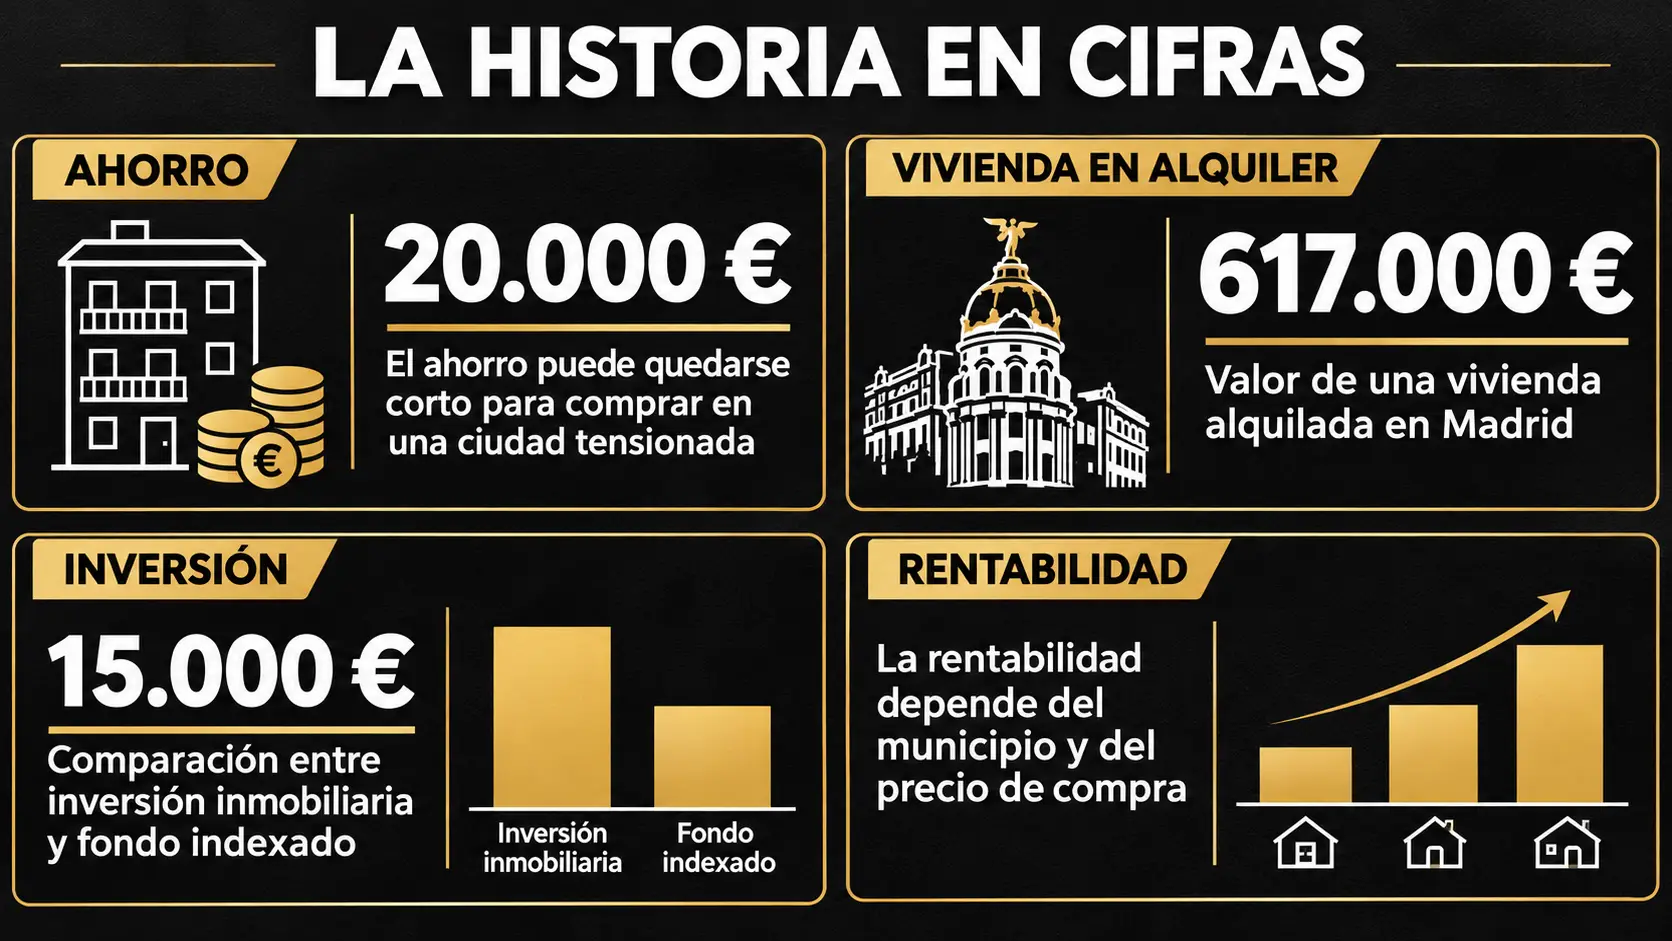
Comprar con 20.000 euros ahorrados
Una pareja con 20.000 euros puede tener dificultades para comprar aunque sus ingresos sean estables. La entrada, los impuestos, los gastos de compraventa y el fondo para imprevistos consumen buena parte del ahorro.
La búsqueda suele desplazarse hacia pisos más pequeños, viviendas antiguas o municipios situados fuera de los centros urbanos. Una vivienda barata puede necesitar una reforma completa o estar ubicada en un edificio con obras pendientes.
También aparece la opción de comprar una primera vivienda como paso intermedio. Esta decisión permite dejar el alquiler, pero añade gastos de compraventa y obliga a estudiar el futuro de la deuda.
Las hipotecas empiezan a cambiar el ritmo del mercado
Cuando los bancos endurecen sus condiciones, una parte de los compradores deja de poder financiarse. La demanda interesada sigue existiendo, pero se reduce la demanda que puede cerrar una operación.
El efecto aparece primero en las viviendas de precio alto y en las operaciones que necesitan una financiación más ajustada. En otras zonas, el vendedor puede tener que aceptar una rebaja si la vivienda permanece más tiempo anunciada.
Una reducción de las hipotecas no garantiza una caída rápida de precios. Para que los precios bajen de forma amplia deben coincidir más oferta, menos compradores solventes y vendedores dispuestos a negociar.
Vender, alquilar o buscar otra inversión
Una vivienda en Madrid valorada en 617.000 euros puede plantear una decisión difícil. La propietaria debe comparar los ingresos netos del alquiler con el dinero que obtendría al vender y con la evolución posible del inmueble durante los próximos diez años.
Otra persona puede contar con 15.000 euros y comparar una operación inmobiliaria apalancada con un fondo ligado al S&P 500. La vivienda exige más capital, tiene menos liquidez y concentra el patrimonio. Los fondos permiten empezar con cantidades menores, pero su valor fluctúa.
El mercado ofrece varias formas de participar en el sector inmobiliario. La compra directa, el alquiler, la inversión colectiva y los fondos financieros implican costes y riesgos distintos. La decisión depende del ahorro, la deuda, el plazo y la capacidad para soportar cambios de ingresos.
Un mercado dividido por ciudades y perfiles
La vivienda en España no evoluciona igual en todas partes. Algunas ciudades mantienen mucha demanda y poca oferta. Otras ofrecen precios más bajos, pero tienen menos empleo y obligan a asumir desplazamientos.
Los compradores necesitan estudiar el precio real, la cuota, los gastos, la ubicación y el tiempo que esperan permanecer en la vivienda. Los propietarios deben calcular la rentabilidad neta y el coste de mantener el inmueble. Los inversores tienen que comparar alternativas antes de concentrar su patrimonio.
Para ampliar información
Estos análisis y casos ayudan a profundizar en la financiación, el alquiler, la inversión y la evolución de los precios.
- Cambios legales y acceso al alquiler
- Déficit de vivienda, hipotecas y nuevas formas de comprar
- Venta de una vivienda alquilada y alternativas de inversión
- Comparación entre vender o mantener un piso alquilado
- Hipotecas, oferta y posible cambio de tendencia
- Comprar vivienda o invertir en el S&P 500
- Regulación, alquiler e inversión inmobiliaria
Presenta tu vivienda con una imagen profesional
La fotografía y el vídeo ayudan a mostrar mejor cada propiedad y a atraer visitas de compradores e inquilinos.
Solicitar presupuesto